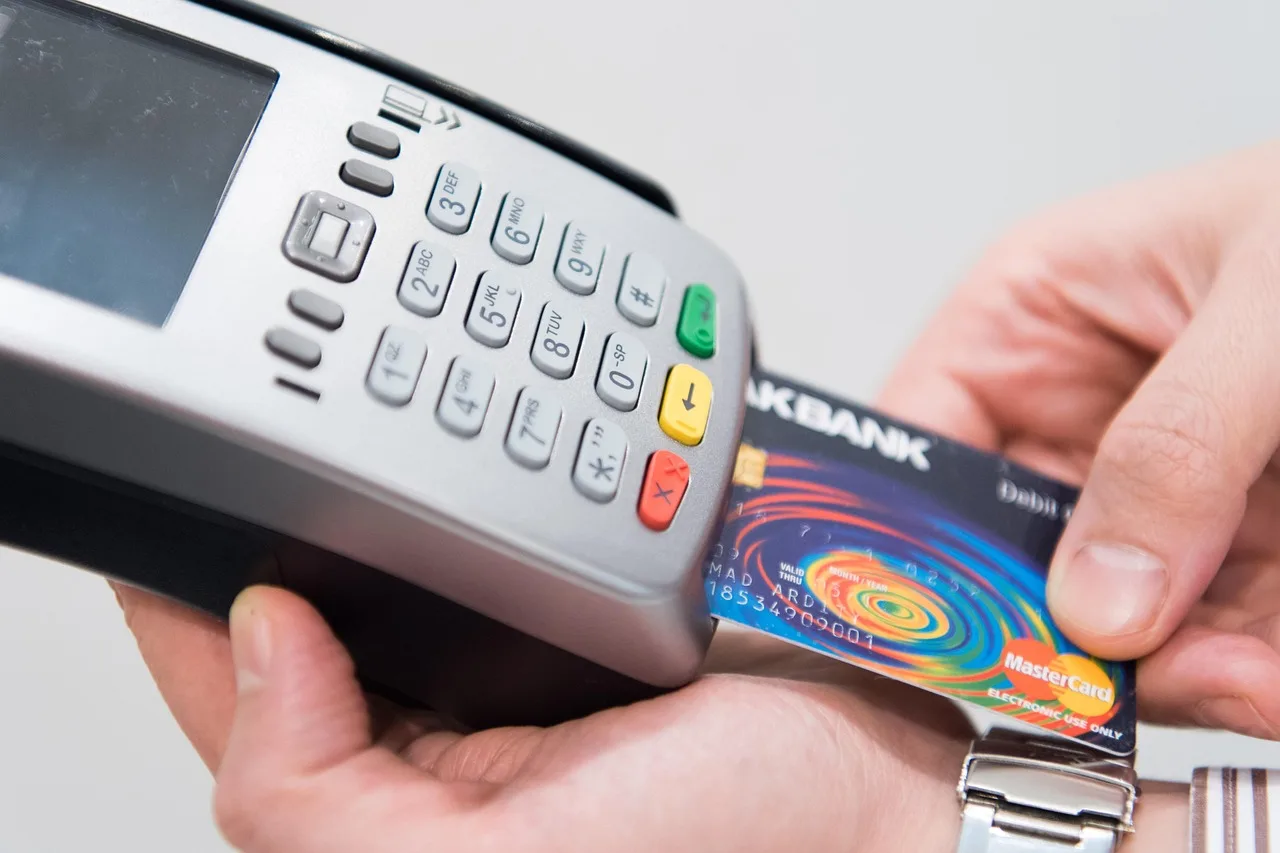
Betaling i butik
Betaling i butik: Sådan vælger du løsning efter kundernes behov
Start med kundernes betalingsvaner, før du vælger terminal eller betalingsaftale. Kortbetaling er stadig den mest udbredte betalingsform i danske butikker.
Start med kundernes betalingsvaner i din butik
Start med kundernes betalingsvaner, før du vælger terminal eller betalingsaftale. Kortbetaling er stadig den mest udbredte betalingsform i danske butikker. MobilePay vinder frem blandt både unge og ældre. Kontanter er sjældnere i større byer, men har stadig en rolle i mindre lokalsamfund.
Hent tallene i kassesystemet: Hvor stor en andel er kort, MobilePay eller mobile tegnebøger, og hvor mange er kontant? Se også på beløbsstørrelser og tidspunkter for at spotte mønstre som mange småkøb i frokostpausen eller få, store køb i weekenden.
Suppler tallene med at iagttage kunderne. Spørg ved kassen, om de fik den betalingsmetode, de helst ville bruge. Notér situationer, hvor en kunde opgav et køb eller måtte hente kontanter, fordi løsningen ikke blev accepteret.
Del kunderne i grove grupper: lokale stamkunder, tilfældige forbipasserende, turister og unge digitale brugere. Vælg den løsning, der matcher den reelle efterspørgsel – ikke den, der er nemmest at sætte op.
Kundetype til betalingsmiddel: iPhone- og Apple Watch-brugere kan bruge Apple Pay. Android-brugere kan bruge Google Pay. MobilePay er den lokale app, mens fysisk kort og kontanter dækker resten.
Sæt navn på kortene bag kundegrupperne. Danske kunder forventer typisk Visa/Dankort, og bag Apple Pay og Google Pay ligger blandt andet Bank Norwegian, Lunar, Revolut, SAS EuroBonus Mastercard, Plusguldkort samt kort fra Danske Bank, Nordea og Jyske Bank.
Unge digitale brugere forventer MobilePay og mobile tegnebøger. Ældre og blandede kundegrupper kan stadig efterspørge fysisk kort og kontanter. Turister kan have udenlandske kontanter.
Hastigheden er afgørende. Digitale betalingsmetoder har gjort forbrugerne vant til hurtigere interaktion ved kassen. Gebyrerne for de enkelte betalingssystemer vejer samtidig tungt i butikkens valg. Find balancen mellem omkostninger og effektivitet.
Kundegrupper stiller konkrete kortkrav. Har du mange unge kunder, er internationale debetkort afgørende. Erhvervskunder kræver firmakort. Udenlandske kunder kræver udenlandske debet- og kreditkort, og danske kunder forventer typisk Dankort.
Bankoverførsel bruges af nogle til større beløb og betragtes ofte som mere sikker. Den kan være tidskrævende. Afvej den mod kort og MobilePay, der giver hurtigere interaktion.
Betalingsformer kan være så dyre at tage imod, at de ikke nødvendigvis er rentable. Overvej derfor, om du vil tage imod MobilePay, og sikr at løsningen kan modtage mobile og kontaktløse betalinger.
Konkret anbefaling: Matcher du unge og mobile kunder, så sørg for Apple Pay, Google Pay, MobilePay og internationale debetkort. Har du erhvervskunder, skal firmakort kunne accepteres. Har du udenlandske kunder, skal udenlandske debet- og kreditkort kunne accepteres. Dansk Erhverv opfordrer til at tjekke, hvilke kort og metoder de enkelte løsninger og indløsere understøtter.
Valgkriterium for kundebehov: Vælg efter den faktiske brug af kort, MobilePay, Apple Pay, Google Pay og kontanter. Understøt Visa/Dankort, kort fra Danske Bank, Nordea, Jyske Bank, Bank Norwegian, Lunar, Revolut, SAS EuroBonus Mastercard, Plusguldkort og re:member Mastercard, når kundegruppen kræver det.
Statistik over betalingsvaner i danske butikker (2025)
- Kortbetaling
- Mest udbredt betalingsform i danske butikker
- MobilePay
- Vinder blandt både unge og ældre kunder
- Kontanter
- Sjældnere i større byer, men stadig relevant i mindre lokalsamfund
- Tap-to-pay-transaktion
- Gennemføres på under to sekunder
Vælg terminal efter kontaktløs betaling og bred accept
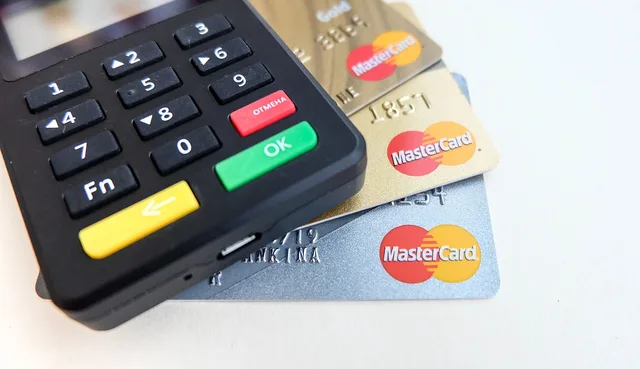
Kontaktløs betaling bør være et grundkrav. Teknologien hedder NFC (Near Field Communication) og lader kunden betale ved at holde kortet eller telefonen mod læseren i stedet for at stryge eller indsætte kortet. Det giver kortere transaktionstid og mindre kødannelse – et tungt argument i butikker med meget fodtrafik.
Mobile tegnebøger som Apple Pay og Google Pay bruger NFC og kan bruges på kontaktløse kortterminaler. Apple oplyser, at Apple Pay fungerer overalt, hvor der modtages kontaktløs betaling. Google Pay bruges ved at låse telefonen op og holde den til terminalen.
Mobile tegnebøger kræver ikke nødvendigvis en særskilt terminal. Med en nyere kontaktløs terminal kan kunderne typisk betale med fysisk kort, telefon og smartwatch i samme løsning.
Kontaktløs betaling handler ikke kun om komfort. I Visas Back to Business-undersøgelse fra 2024 svarer 57 % af forbrugerne, at de foretrækker kontaktløse betalinger.
ZCS oplyser, at tap-to-pay-transaktioner kan gennemføres på under to sekunder. Enhederne følger typisk EMV- og PCI DSS-standarder og er kompatible med digitale tegnebøger, herunder Apples og Googles løsninger.
Google Pay bruges på Android-telefoner og Wear OS-ure. En NFC-terminal med EMV- og PCI DSS-støtte kan derfor dække fysisk kort, telefon og ur.
Tjeklisten ved terminalsammenligning: Understøtter den kontaktløs betaling via NFC, og opfylder den EMV- og PCI DSS-krav? Kan den tage imod fysisk kort, telefon og ur samt Apples og Googles tegnebøger? Kan en transaktion gennemføres på under to sekunder? Har den Bluetooth og 4G, hvis du er mobil, og kan den integreres med dit salgs- og lagerstyringssystem?
Få leverandøren til at bekræfte det skriftligt, inden du binder dig. Vælg en terminal, der kan tage imod begge de store mobile tegnebøger. Begge bruger NFC og kan køre på samme kortterminal som fysisk kort.
POS-producenten ZCS leverer tap-to-pay-terminaler som Z108, Z90N og Z100. Z108 understøtter trådløse forbindelser via Bluetooth og 4G og er derfor velegnet til foodtrucks, markedsboder og pop-up-butikker.
Juniper Research forudsiger, at kontaktløse betalingstransaktioner globalt vil overstige 10 billioner dollars inden 2027. Det viser udbredelsen af NFC-baserede betalinger blandt både virksomheder og forbrugere.
Indløseren Nets håndterer Dankort. Du kan vælge en anden indløser til internationale kort, selv om du har en indløsningsaftale med Nets om Dankort. Ikke alle leverandører tilbyder Dankort.
Tjek, hvilke kort og metoder de enkelte betalingsløsninger og indløsere understøtter. Vælg dem, der matcher dine kunders præferencer og behov. Har du mange unge kunder, er internationale debetkort afgørende. Har du erhvervskunder, skal firmakort kunne accepteres.
Overvej to indløsere: én på Dankort og én på internationale kort. Det kan give lavere omkostninger per transaktion. Sammenlign gebyrer og afregningsmodeller.
Konkret terminalvalg: Vælg en NFC-terminal med EMV- og PCI DSS-støtte, Apple Pay, Google Pay, fysisk kort, telefon og ur. Skal du være mobil, så vælg en model med Bluetooth og 4G, fx ZCS Z108. Fast butik kan bruge en kontaktløs terminal, der dækker samme metoder og kan integreres med kassen.
Valgkriterium for terminal: NFC, EMV, PCI DSS, transaktionstid under to sekunder, Apple Pay, Google Pay, fysisk kort, telefon og ur. Ved mobil brug kræves Bluetooth og 4G; ZCS Z108, Z90N og Z100 er nævnt. Integration med salgs- og lagerstyringssystem skal bekræftes skriftligt.
Mobilbetaling og sikkerhed: det kunderne allerede har i lommen
Skel mellem to former for mobilbetaling. Den første er mobile tegnebøger som Apples og Googles løsninger, hvor kundens eksisterende kort lægges ind i telefonens wallet og bruges via NFC. Den anden er lokale betalingsapps som MobilePay, der er udbredt i Danmark og ofte bruges i butik, person-til-person og online. De to former stiller forskellige krav til opsætningen ved kassen.
For kunden er opsætningen enkel. Med Apple Pay åbner man Wallet-appen, trykker på plussymbolet og tilføjer et kredit- eller betalingskort ved at holde kortet mod bagsiden af iPhone.
Med Google Pay henter man Google Wallet, tilføjer og verificerer kortet og betaler ved at låse telefonen op og holde den til terminalen. De fleste danske debit- og kreditkort understøtter mindst én af Apples og Googles mobile tegnebøger, herunder Visa/Dankort via de fleste banker.
Sikkerheden er et af de stærkeste argumenter over for tvivlende kunder. Mobilbetaling bruger tokenisering: En krypteret version af kortnummeret gemmes i telefonen, og det rigtige kortnummer deles aldrig med butikken. I stedet bruges et unikt token for hver transaktion. Apple beskriver samme princip for Apple Pay: Et enhedsspecifikt nummer og en unik transaktionskode, hvor det faktiske kortnummer hverken deles med forhandleren eller gemmes på Apples servere.
Hertil kommer biometrisk godkendelse, hvor hver betaling kræver Face ID, fingeraftryk eller PIN. Der er ikke et fysisk kort at aflæse, hvilket fjerner den klassiske skimming-risiko. Hvis kunden mister telefonen, kan kortene spærres via Find My iPhone eller Find My Device uden at ringe til banken.
Forbrugerrådet Tænk har vejledning om Apples og Googles mobile tegnebøger, hvor man kan blive klogere på sikkerhed, fordele og ulemper. Vær opmærksom på, hvilket kort der tilknyttes wallet'en.
Forbrugerrådet Tænks vejledning hedder »Det skal du vide om Apple Pay og Google Pay« og er fra 15. august 2023. Den gennemgår sikkerhed, fordele og ulemper og minder om at være opmærksom på, hvilket kort der tilknyttes tegnebogen.
Blandt danske kort, der virker med Apples og Googles tegnebøger, finder man Bank Norwegian, Lunar og Revolut samt SAS EuroBonus Mastercard og Plusguldkort. Også kort fra Danske Bank, Nordea og Jyske Bank virker med begge tegnebøger, og Visa/Dankort kan tilføjes via de fleste banker.
re:member Mastercard understøtter Apple Pay. Kunden beholder bonusordninger og fordele fra det fysiske kort, når kortet bruges i Apple Pay.
Apple Pay er indbygget i iPhone, Apple Watch, Mac og iPad. Når kunden betaler i butikken, trykker man to gange på sideknappen og holder enheden hen til terminalen. Med et kort, der understøtter funktionen, kan kunden betale hele beløbet på én gang eller dele det op i rater.
Vælg en løsning, der understøtter både Apple Pay og Google Pay. Begge bruger NFC og kan køre på samme kortterminal som fysisk kort. De fleste danske debit- og kreditkort virker med mindst én af dem.
Konkret anbefaling: Kundens telefon og ur bør kunne bruges uden særlig terminal. Sørg for Apple Pay til iPhone og Apple Watch, Google Pay til Android og Wear OS, og MobilePay til lokale kunder.
Valgkriterium for mobilbetaling: Apple Pay til iPhone og Apple Watch, Google Pay til Android og Wear OS, MobilePay til lokale kunder. Løsningen skal bygge på tokenisering og biometrisk godkendelse, så kortnummeret ikke deles med butikken.
Kontanter og lokale hensyn
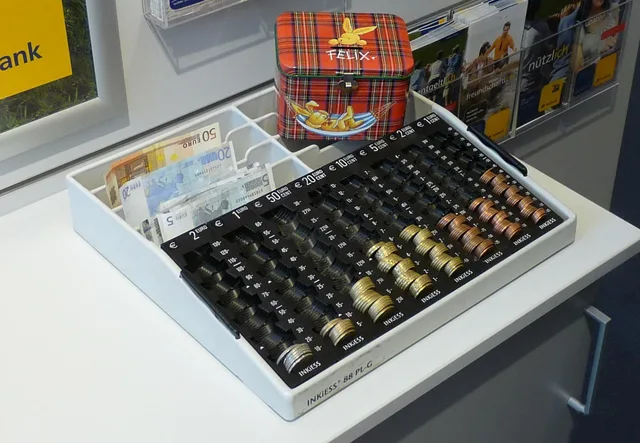
Kontanter fylder mindre i danskernes betalingsvaner, men er ikke forsvundet. I mindre samfund og butikker med ældre eller blandede kundegrupper kan kontanter stadig være den metode, nogle kunder reelt kan og vil bruge. Beslutningen om at gå kontantløs bør derfor ikke træffes på automatpilot.
Spørg, hvem der kommer i butikken i en almindelig uge. Er der kunder uden smartphone, turister med udenlandske kontanter eller lokale, der henter kontanter i banken eller hæveautomaten? Hvis ja, kan et kontantalternativ hjælpe med at holde på omsætningen, selv om det kun udgør en lille del af transaktionerne.
Kontanter har også omkostninger og praktiske krav: vekselbeholdning, opgørelse, sikkerhed og transport til banken. Afvej fordelen ved at kunne betjene hele kundegruppen mod den tid og de risici, kontanthåndtering kræver. For nogle butikker er svaret en begrænset kontantbeholdning eller et mindre kontantbeløb som supplement til kort og mobil.
Vil du helt eller delvist afskaffe kontanter, bør du undersøge gældende regler og eventuelle branchekrav, inden du sætter skilte op. Dansk Erhverv samler vejledning om betalinger inden for tre emner: hvornår en betaling må trækkes, betalingsgebyrer og oplysningspligt. Adgang til Dansk Erhvervs artikler og værktøjer kræver medlemskab.
Dansk Erhverv har udgivet guiden »Sådan vælger du den rette betalingsløsning til din butik« fra 9. oktober 2023 og kan kontaktes på [email protected] eller +45 7225 5601. Guiden opfordrer til at undersøge markedet grundigt og forholde sig kritisk til tilbuddene.
I dagtimerne er du forpligtet til at tage imod kontanter. Det gælder, uanset om du overvejer at gå kontantløs. Undersøg derfor regler og branchekrav, før du sætter skilte op. Et kontantløst skilt fritager dig ikke.
Kontanter er ved at forsvinde fra det danske betalingslandskab. De er stadig en del af den daglige interaktion. I større byer er kontantaccept en sjældenhed; i mindre samfund forbliver den relevant.
Konkret anbefaling: Butikker med ældre, blandede eller lokale kunder bør bevare et kontantalternativ. Butikker uden disse kundegrupper kan overveje kontantløst, men skal først undersøge regler og branchekrav. I dagtimerne gælder pligten til at tage imod kontanter.
Valgkriterium for kontanter: Vurder kundegruppe og beliggenhed mod vekselbeholdning, opgørelse, sikkerhed og transport. I dagtimerne er du forpligtet til at tage imod kontanter. Dansk Erhverv samler vejledning om, hvornår en betaling må trækkes, betalingsgebyrer og oplysningspligt.
Gebyrer, integration og mobilitet i praksis
Prisen for at modtage betaling består typisk af flere dele: en aftale med en indløser eller betalingsudbyder, transaktionsgebyrer, eventuel leje eller køb af terminal og omkostninger til opkobling.
Gebyrerne afhænger af betalingsmiddel, korttype og omsætning. Bed altid om et samlet prisbillede for dit forventede transaktionsmønster – ikke kun prisen pr. transaktion. Vær også opmærksom på, hvordan gebyrer og vilkår ændrer sig, hvis omsætningen vokser, eller hvis du tilføjer nye betalingsmetoder.
Betalingsmetoderne adskiller sig på fordele, ulemper, gebyrer og hastighed. Kortbetaling er hurtig og nem, og MobilePay giver øjeblikkelige overførsler. Vælg ud fra dit eget transaktionsmønster og kundernes vaner.
Integration er et vigtigt valgkriterium. Kan betalingsløsningen tale sammen med dit kasse-, salgs- og lagerstyringssystem, giver det mindre manuelt arbejde, bedre overblik og færre fejl i afstemningen. POS-leverandøren ZCS fremhæver problemfri integration med salgs- og lagerplatforme som en fordel, fordi det giver ledelsen større synlighed og kontrol. Spørg konkret, hvilke systemer der understøttes, og hvem der har ansvaret, hvis data ikke stemmer.
Betalingsudbyderen pensopay er værd at undersøge. Danske iværksættere har rost pensopay som en fleksibel og pålidelig løsning, der nemt integreres i deres webshop.
Seramikku har haft pensopay som fast partner, og Glerups bruger pensopay som betalingsløsning.
Blandt pensopays kundecases findes også Gogsig med Helle Gøgsig Andersen, Uhhmami med Frank Lantz, Pitaya med Ida og Mads, Dottir Nordic Design med Thora Finnsdottir, The Sneaker Store og Ren Lykke.
For mobile leverandører er kravene anderledes end i en fast butik. Trådløs forbindelse er afgørende: Enheder med Bluetooth og 4G kan bruges, selv når du flytter dig. Nem opsætning og et professionelt ydre tæller også, fordi moderne betalingsmuligheder opbygger kundernes tillid og styrker butikkens eller brandets image.
Overvej, hvor hurtigt du kan komme i gang og videre igen. En pop-up kan have brug for en løsning, der sættes op på minutter, tages ned uden besvær og stadig fremstår som en seriøs betalingsoplevelse. Bed leverandøren demonstrere opsætningen, inden du beslutter dig, og test den i en travl situation – ikke først den dag, du står på markedet.
Nogle løsninger har et fast månedligt gebyr. Andre har et variabelt gebyr baseret på antal eller størrelse af transaktioner. Sammenlign begge modeller mod dit transaktionsmønster.
Beregn din salgsvolumen og typiske transaktionsstørrelse. Sammenlign indløseres gebyrer og afregningsmodeller. Vælg den løsning, der giver den laveste omkostning per transaktion.
Tag højde for opstartsgebyrer, bindingsperioder, skjulte gebyrer, minimumsomsætning, omkostninger til terminal og rabatter. Det kan ændre det samlede prisbillede.
Nets er indløser på Dankort. Du er ikke forpligtet til at benytte Nets på internationale kort, selv om du har en indløsningsaftale med Nets om Dankort. Ikke alle leverandører tilbyder Dankort.
Overvej to indløsere: én på Dankort og én på internationale kort. Det kan være en fordel, hvis dit kortmix kræver det. Sammenlign vilkår og integration for begge.
Konkret pris- og integrationsvalg: Sammenlign faste månedlige gebyrer mod variable transaktionsgebyrer. Bed om opstartsgebyrer, bindingsperioder, skjulte gebyrer, minimumsomsætning, terminalomkostninger og rabatter. Vælg Nets til Dankort og overvej en anden indløser til internationale kort. Til webshop og integration kan pensopay undersøges. Dansk Erhvervs guide »Sådan vælger du den rette betalingsløsning til din butik« er fra 9. oktober 2023 og opfordrer til at undersøge markedet grundigt og forholde sig kritisk til tilbuddene.
Valgkriterium for gebyrer og integration: Sammenlign faste månedlige gebyrer med variable transaktionsgebyrer, opstartsgebyrer, bindingsperioder, skjulte gebyrer, minimumsomsætning, terminalomkostninger og rabatter. Nets håndterer Dankort; vurder en anden indløser til internationale kort. pensopay kan undersøges til webshop og integration.
Beslutningsguide: Sådan vælger du løsning efter kundetype
Tag valget i denne rækkefølge, så du ikke betaler for funktioner, kunderne ikke bruger. Start med betalingsmixet: Hvilke metoder bruger dine kunder i dag, og hvilke efterspørger de? Gå derefter til terminalaccept: Kan løsningen modtage kontaktløs betaling via NFC med kort, telefon og ur samt de mobile tegnebøger, dine kunder har?
Trin 1 – kundetype til metode: iPhone- og Apple Watch-brugere kan betale med Apple Pay. Android-brugere kan betale med Google Pay. MobilePay dækker lokale kunder, og fysisk kort og Visa/Dankort bør understøttes. Unge kunder kræver internationale debetkort, erhvervskunder firmakort, og udenlandske kunder udenlandske debet- og kreditkort.
Trin 2 – terminalvalg: Vælg en NFC-terminal, der opfylder EMV- og PCI DSS-krav, og som håndterer Apple Pay, Google Pay, fysisk kort, telefon og ur. Transaktionstiden bør være under to sekunder. Er du mobil, skal terminalen have Bluetooth og 4G; ZCS Z108 er nævnt med begge dele, mens Z90N og Z100 er andre ZCS-modeller.
Derefter kommer sikkerheden. Vælg en løsning, der bygger på tokenisering og biometrisk godkendelse, og hvor kundens rigtige kortnummer ikke deles med butikken. Det gør samtalen ved kassen lettere og mindsker risikoen for svindel og misbrug.
Trin 3 – kontantbehov: Vurder behovet ud fra din konkrete kundegruppe og beliggenhed, og afvej det mod de praktiske omkostninger ved kontanthåndtering. I dagtimerne er du forpligtet til at tage imod kontanter. Undersøg regler og branchekrav, før du sætter skilte op.
Trin 4 – økonomi og integration: Sammenlign de samlede gebyrer, og kontrollér, at løsningen kan integreres med dit kasse-, salgs- og lagerstyringssystem – og at den kører stabilt på trådløs forbindelse, hvis du er mobil. Bed om faste månedlige gebyrer eller variable gebyrer, opstartsgebyrer, bindingsperioder, minimumsomsætning og terminalomkostninger.
Den konkrete tjekliste: en NFC-terminal, der opfylder EMV- og PCI DSS-krav og håndterer Apples og Googles tegnebøger. Dertil transaktionstid på under to sekunder, Bluetooth og 4G ved mobil brug, tokenisering og biometrisk godkendelse samt integration med kasse-, salgs- og lagerstyring.
Kundetype til løsning: iPhone- og Apple Watch-brugere kan betale med Apple Pay. Android-brugere kan betale med Google Pay. MobilePay dækker lokale kunder, og fysisk kort og Visa/Dankort bør understøttes.
Spørg leverandøren, hvordan opsætningen foregår, hvordan en fejlet betaling håndteres i myldretiden, og hvad det samlede prisbillede bliver for dit transaktionsmønster. Bed om svarene skriftligt, inden du binder dig.
En fast butik i en større by kan vælge en NFC-terminal med Apples og Googles tegnebøger og MobilePay. En butik med ældre eller blandede kunder bør overveje kontanter. En mobil leverandør kan vælge ZCS Z108 med Bluetooth og 4G eller Z90N/Z100.
En enkel tommelfingerregel: En fast butik i en større by kan normalt prioritere kontaktløst kort og mobile tegnebøger højt og samtidig have en plan for kontanter, hvis kundegruppen kræver det. En mobil leverandør eller pop-up bør først og fremmest sikre hurtig, trådløs kontaktløs betaling, nem opsætning og et professionelt udtryk. Uanset type skal løsningen matche kundernes betalingsvaner – ikke omvendt.
Til webshop og integration kan pensopay undersøges. Seramikku har haft pensopay som fast partner, og Glerups bruger pensopay som betalingsløsning.
Praktisk guide: De konkrete kriterier er NFC, EMV og PCI DSS. Løsningen skal kunne tage Apple Pay, Google Pay, MobilePay, Dankort samt internationale debet- og kreditkort. Den skal have tokenisering, biometrisk godkendelse, transaktionstid under to sekunder og integration.
Løsningsmuligheder: ZCS Z108, Z90N og Z100 til fysisk og mobil brug. pensopay til webshop og integration. Nets som indløser på Dankort, eventuelt suppleret med en indløser til internationale kort.
Spørg leverandøren om faste månedlige gebyrer eller variable gebyrer. Bed om opstartsgebyrer, bindingsperioder, minimumsomsætning og terminalomkostninger. Få svarene skriftligt.
Tjek kontantreglen: I dagtimerne er du forpligtet til at tage imod kontanter. Afvej det mod omkostninger til vekselbeholdning, opgørelse, sikkerhed og transport.
Valgrækkefølge: 1) kundetype til metode, 2) NFC-terminal med EMV og PCI DSS, 3) kontantbehov, 4) gebyrer og integration. Løsningsmuligheder er ZCS Z108, Z90N og Z100, pensopay samt Nets som indløser på Dankort. Dansk Erhvervs guide »Sådan vælger du den rette betalingsløsning til din butik« er fra 9. oktober 2023.